
Wielu początkujących inwestorów popełnia ten sam błąd: zaczynają od poszukiwania idealnych akcji lub kryptowalut, pomijając fundamenty własnego portfela. Chęć szybkiego pomnażania kapitału jest kusząca, jednak budowanie majątku na chwiejnych podstawach przypomina stawianie domu na piasku. Zanim zainwestujesz pierwszą złotówkę, Twoje codzienne finanse muszą działać jak dobrze naoliwiona maszyna. Tylko uporządkowana sytuacja budżetowa pozwala na podejmowanie racjonalnych decyzji inwestycyjnych, zamiast kierowania się strachem czy presją czasu.
Dlaczego porządek w budżecie jest fundamentem inwestowania?
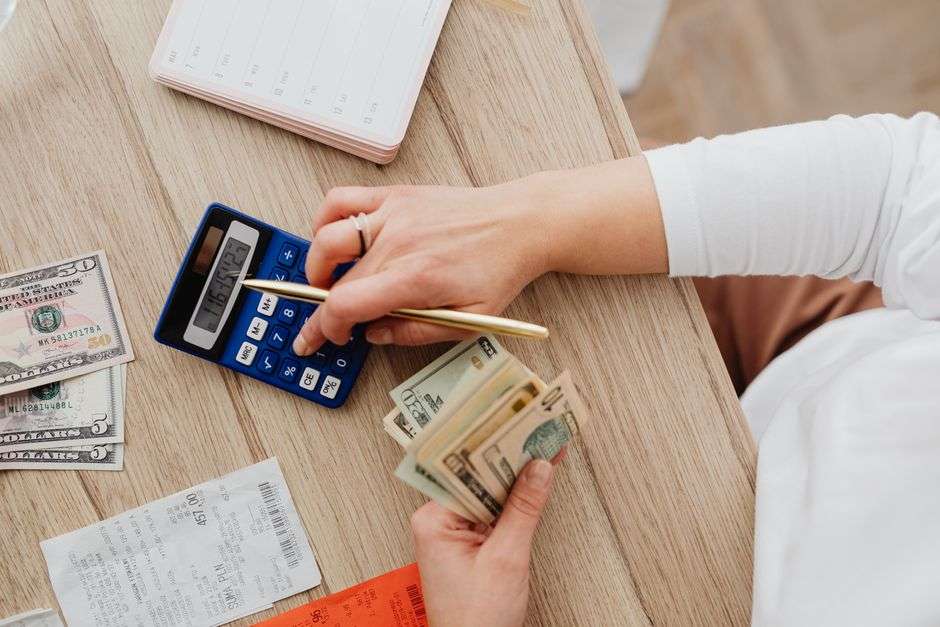
Inwestowanie nie jest sposobem na załatanie dziur w domowym budżecie. Jeśli żyjesz od pierwszego do pierwszego, każda nagła awaria pralki czy wizyta u dentysty może zmusić Cię do wycofania zainwestowanych środków. To najprostsza droga do poniesienia strat, szczególnie gdy rynki akurat znajdują się w fazie spadkowej. Uporządkowane finanse oznaczają, że wiesz dokładnie, ile zarabiasz i na co wydajesz pieniądze. Świadomość własnych przepływów pieniężnych to pierwszy krok do budowy nadwyżek, które dopiero po czasie stają się kapitałem inwestycyjnym.
Więcej informacji znajdziesz tutaj: Pierwsza inwestycja powinna być nudna.
Kluczem jest wyeliminowanie tzw. wycieków finansowych. Subskrypcje, z których nie korzystasz, częste zamawianie jedzenia czy impulsywne zakupy potrafią pochłonąć rocznie kwoty, które w perspektywie dekady mogłyby wygenerować znaczący zysk na giełdzie. Dopiero gdy zoptymalizujesz koszty życia, zyskasz wolne środki, które nie są niezbędne do bieżącego funkcjonowania – i właśnie to są pieniądze, które powinny pracować na rynku.
Bezpieczna poduszka finansowa jako warunek konieczny
Zanim wybierzesz pierwszą platformę maklerską, musisz zabezpieczyć swoje plecy. Poduszka finansowa to nie luksus, to obowiązkowy element strategii każdego inwestora. Zazwyczaj zaleca się zgromadzenie kwoty odpowiadającej trzymiesięcznym (a najlepiej sześciomiesięcznym) kosztom utrzymania. Środki te powinny znajdować się na łatwo dostępnym koncie oszczędnościowym lub krótkoterminowej lokacie.
Więcej na powiązany temat: fundamenty finansowe przed inwestycjami.
Dzięki takiej rezerwie, w przypadku utraty pracy lub nagłej choroby, nie musisz likwidować portfela inwestycyjnego w niekorzystnym momencie. Inwestowanie z poczuciem bezpieczeństwa zmienia psychologię gracza. Kiedy nie boisz się, że za tydzień będziesz musiał spieniężyć aktywa, stajesz się znacznie bardziej odporny na rynkową zmienność. To właśnie ta emocjonalna stabilność oddziela sukces od porażki.
Zarządzanie długiem: priorytet przed budowaniem aktywów
Wiele osób zadaje sobie pytanie: czy inwestować, mając kredyt? Odpowiedź brzmi: to zależy, jaki to dług. Jeśli posiadasz kredyty konsumpcyjne, debety na koncie lub zadłużenie na kartach kredytowych, Twoim pierwszym inwestycyjnym ruchem powinno być ich spłacenie. Oprocentowanie takich zobowiązań jest zazwyczaj znacznie wyższe niż potencjalny zysk z jakiejkolwiek bezpiecznej inwestycji. Spłata długów o wysokim oprocentowaniu to inwestycja o „gwarantowanej stopie zwrotu”, równej zaoszczędzonym odsetkom.
Budowa nawyku regularnego oszczędzania
Inwestowanie to w dużej mierze kwestia systematyczności, a nie jednorazowego zastrzyku gotówki. Nawet skromne kwoty, wpłacane co miesiąc na wybrany instrument finansowy, dzięki magii procentu składanego, potrafią po latach urosnąć do imponujących rozmiarów. Aby to osiągnąć, musisz wypracować mechanizm automatyzacji finansów. Najlepszym sposobem jest ustawienie stałego zlecenia przelewu na konto oszczędnościowe lub maklerskie w dniu otrzymania wypłaty.
Zasada „najpierw zapłać sobie” polega na traktowaniu oszczędności jako najważniejszego rachunku do opłacenia. Jeśli czekasz, aż pieniądze zostaną na koncie pod koniec miesiąca, niemal na pewno je wydasz. Uporządkowanie finansów osobistych polega właśnie na przejęciu kontroli nad własnymi nawykami i zastąpieniu chwilowej przyjemności z konsumpcji długofalowym bezpieczeństwem finansowym.
Wiedza jako najważniejszy składnik kapitału
Ostatnim etapem porządkowania finansów przed wejściem na rynek jest edukacja. Inwestowanie bez zrozumienia narzędzi, z których korzystasz, to hazard. Zanim kupisz akcje, fundusz ETF czy obligacje, dowiedz się, jakie jest ryzyko, jak wyglądają koszty obsługi oraz jaki jest horyzont czasowy danej inwestycji. Uporządkowane finanse to także inwestowanie czasu w rozwój własnej wiedzy finansowej. Czytanie książek, analizowanie raportów i śledzenie zmian makroekonomicznych pozwoli Ci uniknąć błędów, które dla niedoświadczonych osób mogą okazać się kosztowne.
Pamiętaj, że giełda nie wybacza braku planu. Zbudowanie solidnej bazy finansowej to nie tylko kwestia cyfr na koncie, ale przede wszystkim sposób myślenia o pieniądzach jako o narzędziu do budowania wolności, a nie jako o środku do natychmiastowej gratyfikacji.