
Wiele osób porzuca ideę prowadzenia budżetu domowego już po pierwszym tygodniu, czując się jak księgowi wchodzący w rolę sędziów własnych drobnych przyjemności. Obawa przed tym, że każda wypita na mieście kawa czy paczka ulubionych ciastek stanie się powodem do wyrzutów sumienia, skutecznie zniechęca do kontroli finansów. Prawda jest jednak taka, że zarządzanie pieniędzmi wcale nie musi oznaczać cyfrowego terroryzmu i notowania każdego wydanego grosza. Istnieje podejście, które pozwala zachować spokój ducha, nie rezygnując przy tym z realnej kontroli nad domowym kapitałem.
Zasada priorytetów zamiast skrupulatnego notowania
Kluczem do sukcesu nie jest skrupulatność w zapisywaniu cen produktów spożywczych, ale zrozumienie mechanizmu przepływu gotówki. Większość naszych problemów finansowych nie wynika z faktu, że kupiliśmy rano latte w drodze do pracy. Wynikają one z braku optymalizacji kosztów stałych oraz nieprzewidzianych wydatków, które regularnie drenują portfel. Zamiast skupiać się na mikrowydatkach, warto przenieść uwagę na filary budżetu. Jeśli Twoje rachunki, czynsz, ubezpieczenia i raty kredytowe są pod kontrolą, to drobne przyjemności przestają być zagrożeniem dla płynności finansowej.
Zastosowanie metody „płacenia najpierw sobie” to złoty środek, który zdejmuje z nas ciężar codziennej analityki. W momencie, gdy pieniądze wpływają na konto, określona suma trafia na konto oszczędnościowe lub inwestycyjne, zanim jeszcze zdążysz pomyśleć o zakupie kawy. To proste rozwiązanie sprawia, że reszta środków jest już w pełni bezpieczna do wykorzystania na życie, bez konieczności robienia tabelek w Excelu.
Automatyzacja, czyli jak zarządzać pieniędzmi bez wysiłku
Technologia jest największym sprzymierzeńcem osób, które nie lubią liczyć każdej wydanej złotówki. Dzisiejsze bankowości internetowe oferują szereg narzędzi do automatyzacji finansów. Zamiast ręcznie przelewać pieniądze, możesz ustawić stałe zlecenia przelewu na poszczególne cele. W ten sposób Twój budżet „robi się sam”. Środki na opłaty są odkładane automatycznie, oszczędności lądują na odpowiednim koncie, a Ty operujesz tylko tym, co faktycznie pozostaje do Twojej dyspozycji.
Kategoryzacja wydatków zamiast śledzenia każdej pozycji
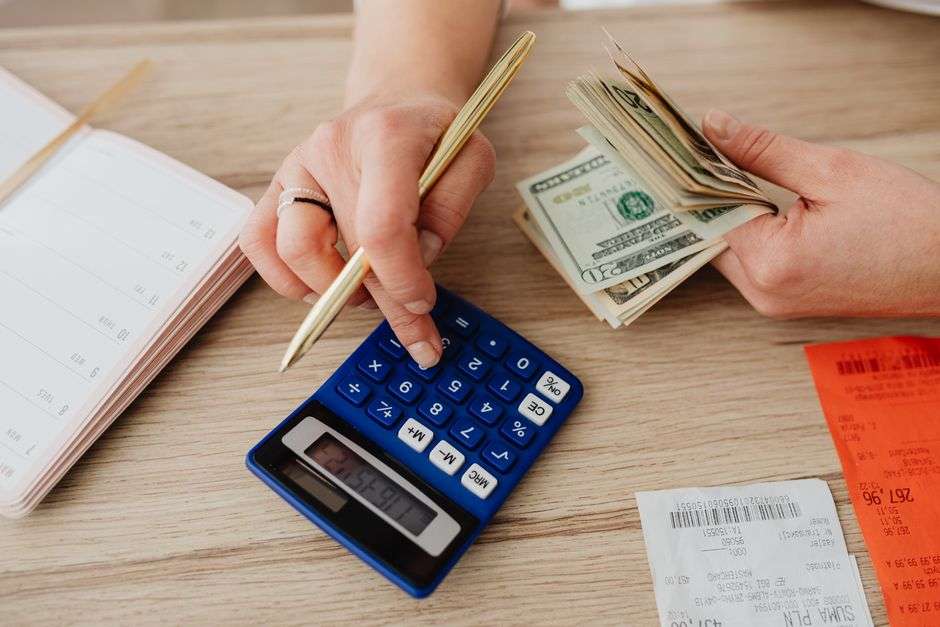
Zamiast zapisywać każdy paragon, warto przejść na metodę budżetowania kwotowego. Podziel swoje wydatki na kilka szerokich kategorii: koszty stałe, oszczędności, jedzenie oraz rozrywka. Wystarczy, że raz w miesiącu przejrzysz historię transakcji w aplikacji bankowej i sprawdzisz, czy nie przekroczyłeś ustalonego limitu dla danej grupy. To zajmuje około dziesięciu minut miesięcznie i nie wymaga od Ciebie bycia matematykiem.
Jak zmienić nawyki bez rezygnacji z jakości życia?
Budżet domowy ma być narzędziem, które wspiera Twoje cele, a nie więzieniem. Jeśli czujesz, że odmawianie sobie kawy sprawia, że czujesz się gorzej, to prawdopodobnie szukasz oszczędności w złym miejscu. Często dużo skuteczniejszym rozwiązaniem jest np. zmiana dostawcy energii, renegocjacja pakietu internetowego lub wyeliminowanie subskrypcji, z których nie korzystasz od pół roku. To te optymalizacje kosztów przynoszą realne oszczędności, przy których kwota wydana na kawę wydaje się jedynie statystycznym błędem.
Budowanie zdrowej relacji z własnymi finansami
Najważniejszym etapem jest zmiana nastawienia. Pieniądze powinny pracować dla Ciebie, a nie Ty dla nich. Jeśli Twój system zarządzania domowym budżetem opiera się na ciągłym odmawianiu sobie przyjemności, to jest to system skazany na porażkę. Skupiając się na większych liczbach i automatyzując to, co przewidywalne, zyskujesz wolność umysłową. Prowadzenie finansów domowych powinno polegać na świadomym wydawaniu na to, co sprawia nam radość, przy jednoczesnym utrzymaniu zdrowej dyscypliny w obszarach, które faktycznie decydują o bezpieczeństwie finansowym.
Pamiętaj, że budżet to nie matematyka, to psychologia. Kiedy przestaniesz się stresować każdą wydaną złotówką, zyskasz przestrzeń na budowanie nawyków, które w dłuższej perspektywie dadzą Ci znacznie więcej niż rezygnacja z ulubionego napoju.